

Con l’approvazione della Legge di Bilancio, dal 1° gennaio 2026 sono in vigore le nuove aliquote IRPEF e i nuovi scaglioni di reddito previsti dalla riforma fiscale.
Negli ultimi anni, si è assistito a una graduale riduzione delle fasce di reddito e relative aliquote: fino al 2021 l’IRPEF prevedeva 5 aliquote diverse, diventate 4 con la Finanziaria del 2022. Nel 2023 si è scesi a 3. Oggi vengono mantenuti i 3 scaglioni, con una riduzione del 2% dell’aliquota intermedia, che interessa i redditi tra i 28.000 euro e i 50.000 euro.
Che cosa è l’IRPEF?
L’IRPEF (Imposta sul Reddito delle Persone Fisiche) è un’imposta progressiva che si applica secondo aliquote che aumentano in maniera proporzionale all’aumento del reddito. Anche gli agenti di commercio e i consulenti finanziari rientrano tra i contribuenti soggetti al pagamento di questa imposta.
In generale, sono soggetti al pagamento dell’IRPEF tutti coloro siano in possesso di redditi rientranti in una delle seguenti categorie: redditi fondiari, redditi di capitale, redditi di lavoro dipendente, redditi di lavoro autonomo, redditi di impresa, altri redditi.
Quando si paga l’IRPEF?
Il pagamento dell’imposta è dovuto, salvo proroghe, con il meccanismo di acconto – in una o due rate – e di saldo. Ogni anno va versato il saldo relativo all’anno precedente e un acconto relativo all’anno in corso.
L’acconto va versato in una o due rate, in base all’importo da pagare:
- una rata entro il 30 novembre per acconto inferiore a 257,52€
- due rate per acconto pari o superiore a 257,20€. La prima rata (pari al 40% dell’importo totale) va versata entro il 30 giugno. La seconda rata (pari al 60% dell’importo totale) va versata entro il 30 novembre.
Nel caso di applicazione degli ISA e per i forfettari, il pagamento dell’acconto è in due rate uguali pari al 50% dell’importo totale dovuto.
Il saldo dell’anno precedente va versato entro il 30 giugno, insieme alla prima rata di acconto.
La prima rata di acconto e il saldo possono essere versati in rate mensili. La seconda rata dell’acconto deve essere pagata in un’unica soluzione.
Come cambiano gli scaglioni di reddito imponibile e le aliquote IRPEF con la nuova Legge di Bilancio 2026?
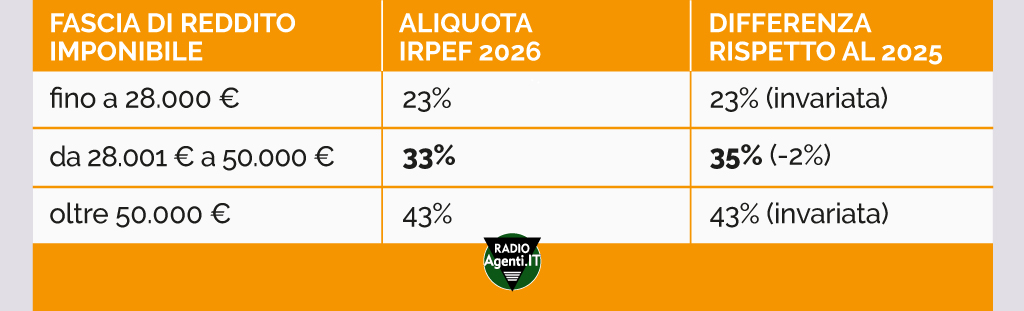
Ecco le variazioni introdotte dalla riforma dell’IRPEF 2026:
- gli scaglioni di reddito e le relative aliquote sono ancora 3 come nel 2025, con una riduzione del 2% dell’aliquota intermedia, che interessa i redditi tra i 28.000 euro e i 50.000 euro.
- per i contribuenti con un reddito complessivo superiore a 200.000 euro non c’è alcun beneficio. È stato introdotto, infatti, un taglio di 440 euro (pari all’ammontare del risparmio massimo che l’applicazione della nuova IRPEF prevede) sul totale delle detrazioni che spettano per tutti quegli oneri interessati dalla detraibilità del 19% (con poche eccezioni, come per esempio le spese sanitarie).
Come si può ricavare il dato del reddito imponibile su cui si applicano le aliquote IRPEF?
Il reddito imponibile è dato dalla somma di tutti i redditi (reddito d’impresa, reddito da lavoro autonomo, redditi dei fabbricati, altri redditi…) a cui vanno sottratti le eventuali deduzioni per l’abitazione principale e gli oneri deducibili (es. i versamenti INPS commercianti).
Il dato del reddito imponibile è indicato nella dichiarazione dei redditi, quadro RN, rigo RN4.
Quanto risparmierà un agente di commercio con le nuove aliquote IRPEF 2026?
In questa tabella abbiamo confrontato l’imposta IRPEF 2025 con quella del 2026, per fasce di reddito. Il risparmio massimo previsto con la nuova Finanziaria aumenta progressivamente con l’aumentare del reddito complessivo ed è fissato in 440 euro.

Come calcolare l’IRPEF dovuta nel 2026?
Facciamo qualche esempio pratico su 3 fasce di reddito: 25.000 euro, 35.000 euro e 60.000 euro.
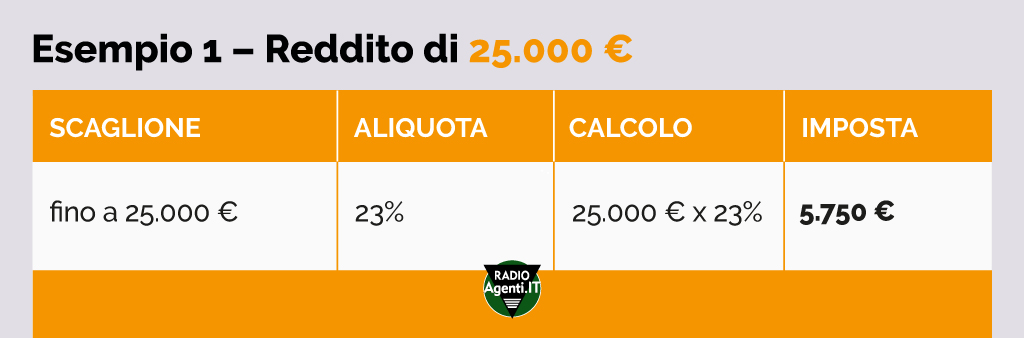
Nel caso di un reddito complessivo annuo di 25.000€, l’IRPEF da calcolare rientra interamente nel primo scaglione di tassazione, pari al 23%. Senza alcuna variazione di imposta rispetto al 2025.
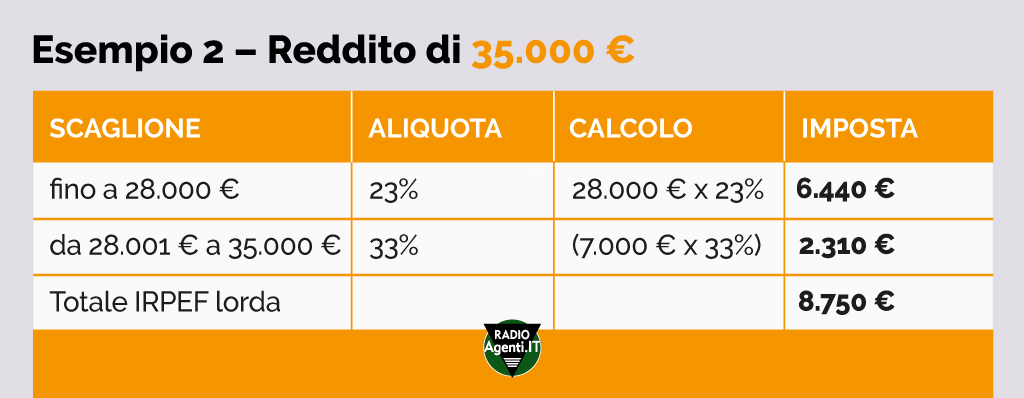
Nel caso di un reddito complessivo annuo di 35.000€, l’Irpef da calcolare interessa i primi due scaglioni: fino a 28.000 euro il 23% e per l’eccedenza dai 28.000 euro fino ai 35.000 (7.000 euro) il secondo scaglione, pari al 33%. La tassazione IRPEF complessiva sarà di 8.750 euro contro gli 8.890 euro del 2025.
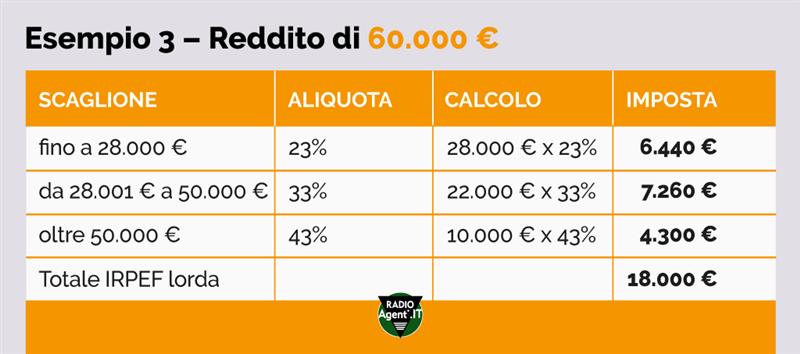
Su redditi oltre i 50.000 euro, come nell’esempio qui sotto, sono interessati tutti e tre gli scaglioni e si arriva al massimo del risparmio previsto dalla nuova finanziaria per l’IRPEF, pari a 440€.
Per gli agenti di commercio in regime forfettario cambia qualcosa a seguito della variazione delle aliquote IRPEF?
Nulla cambia per gli agenti di commercio in regime forfettario che mantengono l’aliquota fissa del 15% (in alcuni casi del 5%) come imposta sostitutiva di IRPEF, IRAP e addizionali regionali e comunali.
Hai bisogno di ulteriori informazioni o di una consulenza fiscale personale su questo e altri argomenti? Scrivici al numero WhatsApp 329.672.55.62
--- © Riproduzione riservata